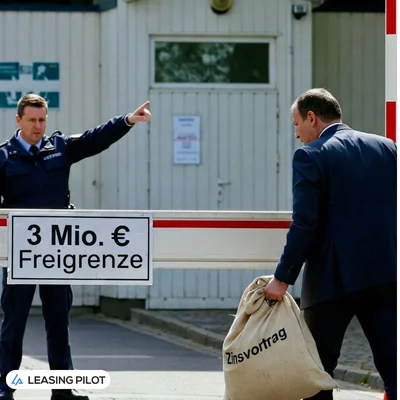
Vorsicht an der (Zins-)Schranke!
Halten Sie bitte ausreichend Abstand zur Freigrenze von 3 Mio. Netto-Zinsaufwand!
👉 Denn ein einmal aufgebauter Zinsvortrag erschwert die Nutzung der Freigrenze in Folgejahren!
Der 3 Monats-EURIBOR ist deutlich angestiegen (zuletzt 2,676%; Anfang 2026 2,029%), was den Zinsaufwand variabler Finanzierungen erhöht.
Dieser Anstieg kann höhergradig fremdfinanzierte Unternehmen wie LBOs oder Infrastruktur & Immobilien-AssetCos in steuerliche Probleme bringen.
Denn der Großteil der deutschen Unternehmen ist nur deshalb nicht von der Zinsschranke betroffen, weil sie sich auf die Ausnahmeregelung der Freigrenze berufen können.
Zur Erinnerung:
🔹 Die Zinsschranke begrenzt den steuerlichen Abzug von Zinsaufwand auf 30% des inländischen steuerlichen EBITDA und
🔹 die Freigrenze besagt, dass die Zinsschranke nicht greift, wenn der Netto-Zinsaufwand, d.h. Zinserträge abzüglich „Zins-“Aufwendungen, unter EUR 3 Mio. p.a. liegt.
Was viele unterschätzen:
Schon ein Erreichen oder eine geringe Überschreitung der Freigrenze von EUR 3,0 Mio. aktiviert die volle Wirkung der Zinsschranke – mit negativen Folgen für das laufende Jahr und für die Folgejahre!
Zwar ist der Teil des Zinsaufwandes, der nicht geltend gemacht werden kann, als Zinsvortrag grds. unbegrenzt vortragsfähig.
Allerdings hat dieser Zinsvortrag negative Konsequenzen für die Folgejahre:
👉 Der Zinsvortrag erschwert (und verhindert ggfs.) in den nächsten Jahren das Ziehen der „Zinsschranken-Freikarte“ in Form der Freigrenze, da der vorhandene Zinsvortrag beim Netto-Zinsaufwand des nächsten Jahres mitgerechnet wird.
👉 Selbst wenn das Unternehmen im Folgejahr trotz der Einberechnung des Zinsvortrags unter der Freigrenze von EUR 3,0 Mio. bleibt, gilt die uneingeschränkte Abzugsfähigkeit nur für die laufenden Zinsaufwendungen dieses Jahres; der aufgebaute Zinsvortrag selbst ist nur erschwert nutzbar.
👉 Stellen Sie also besser sicher, dass Sie immer ausreichend Sicherheitsabstand zur Freigrenze haben und keinen Zinsvortrag aufbauen!
Nun die gute Nachricht:
Das geht recht einfach!
Wir unterstützen Sie effizient bei der Senkung des relevanten Zinsaufwandes!
Lassen Sie uns sprechen!
#Zinsschranke #Treasury #CFO #LBO #PrivateEquity
Vorsicht an der (Zins-)Schranke!